مقالات آموزشی ورتکس
ریسک سرمایهگذاری در حساب PAMM چیست؟ ۸ خطر مهم و راههای کاهش آن

ریسک سرمایهگذاری در حساب PAMM یکی از مهمترین موضوعاتی است که هر سرمایهگذار باید پیش از ورود بررسی کند. اما این موضوع به معنای حذف ریسک معاملهگری نیست. در واقع، در حساب PAMM شما بخشی از تصمیمگیریهای اجرایی را به مدیر حساب واگذار میکنید، در حالی که همچنان در معرض نوسانات بازار، افت سرمایه، خطاهای معاملاتی مدیر و محدودیتهای پلتفرم یا بروکر قرار دارید.
برای مثال، فرض کنید ۵۰۰۰ دلار در یک حساب PAMM سرمایهگذاری کردهاید. مدیر حساب در ماه اول بازدهی ۸ درصدی ثبت میکند و ارزش سرمایه شما به ۵۴۰۰ دلار میرسد. این عملکرد ممکن است در نگاه اول امیدوارکننده باشد. اما اگر مدیر برای رسیدن به چنین بازدهی از اهرم بالا استفاده کرده باشد، احتمال دارد در یک دوره نامساعد بازار بخش قابل توجهی از سود یا حتی اصل سرمایه شما از بین برود.
مسئله اصلی این نیست که آیا حساب PAMM میتواند سودآور باشد یا خیر؛ مسئله این است که ریسک سرمایهگذاری در حساب PAMM چگونه ایجاد میشود، چطور میتوان آن را اندازه گیری کرد و چه معیارهایی به شما کمک میکنند پیش از سرمایهگذاری، تصمیم دقیق تری بگیرید.
در این راهنما، مهم ترین ریسکهای حساب PAMM، تفاوت سودآوری با عملکرد پایدار، روش ارزیابی افت سرمایه، نقش اهرم و نحوه بررسی سابقه مدیر حساب را بررسی میکنیم. همچنین با مثالهای عددی یاد میگیرید چرا انتخاب یک حساب صرفاً بر اساس درصد سود، میتواند تصمیمی پرهزینه باشد.
حساب PAMM چیست و چرا با وجود واگذاری معاملات همچنان ریسک سرمایهگذاری دارد؟

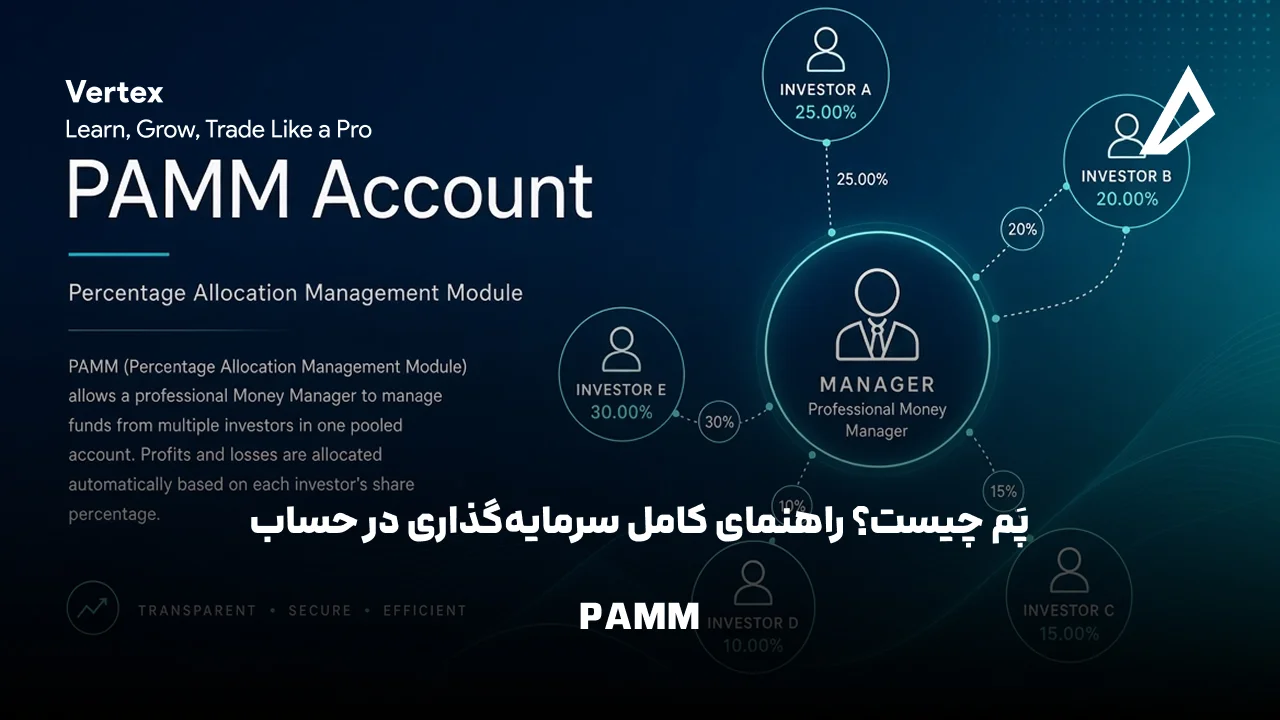
PAMM مخفف Percentage Allocation Management Module است. این سازوکار در برخی پلتفرم های معاملاتی به مدیر حساب اجازه میدهد سرمایه چند سرمایه گذار را در یک حساب تجمیعی مدیریت کند. سود و زیان معاملات، مطابق سازوکار تخصیص سرمایه و شرایط قراردادی، میان سرمایه گذاران توزیع میشود.
در این مدل، سرمایهگذار معمولاً لازم نیست تکتک معاملات را اجرا کند یا بهصورت مداوم نمودارها را زیر نظر بگیرد. در مقابل، مدیر حساب مسئول تصمیم گیری درباره ورود و خروج از معاملات است.
با این حال، باید میان «واگذاری اجرای معاملات» و «واگذاری مسئولیت مالی» تفاوت قائل شد. مدیر حساب ممکن است معاملات را اجرا کند، اما نتیجه مالی آن همچنان بر سرمایه شما اثر میگذارد.
ریسکهای PAMM را میتوان در چهار گروه کلی قرار داد:
- ریسک بازار: زیان ناشی از تغییر قیمتها، نوسانات شدید و شرایط نامساعد معاملاتی.
- ریسک مدیر حساب: تصمیمهای اشتباه، استفاده نامناسب از اهرم یا رعایت نکردن محدودیتهای ریسک.
- ریسک پلتفرم و طرف مقابل: مشکلات بروکر، شرایط اجرای سفارشها، برداشت وجه یا سازوکار نگهداری دارایی.
- ریسک ساختار سرمایهگذاری: کارمزدها، محدودیت برداشت، نحوه تخصیص سود و زیان و نبود شفافیت کافی در قرارداد.
این ریسکها مستقل از یکدیگر نیستند. برای مثال، در زمان انتشار یک خبر اقتصادی مهم، نوسان بازار ممکن است افزایش پیدا کند. اگر مدیر حساب هم زمان از اهرم بالا استفاده کرده باشد، ریسک بازار و ریسک مدیریت سرمایه به یکدیگر اضافه میشوند.
بنابراین، ارزیابی حساب PAMM باید فراتر از مشاهده نمودار سود یا رتبهبندی مدیران باشد.
بازار فارکس و سایر بازارهای مالی فقط برای کسانی نیست که خودشان تمام معاملات را اجرا میکنند. بخشی از سرمایه گذاران ترجیح میدهند سرمایه خود را در ساختاری قرار دهند که معاملات توسط یک مدیر یا معاملهگر دیگر انجام شود. یکی از سازوکارهایی که برای این مدل طراحی شده، PAMM است ادامه در:
راهنمای حساب پَم
مهمترین ریسکهای سرمایهگذاری در حساب PAMM

۱. ریسک از دست دادن اصل سرمایه
اولین و مهم ترین ریسک سرمایهگذاری در حساب PAMM، احتمال کاهش ارزش سرمایه اولیه است.
برخلاف برخی محصولات سرمایهگذاری که ممکن است شرایط قراردادی مشخصی برای حفاظت از اصل سرمایه داشته باشند، سرمایهگذاری در حساب PAMM معمولاً تضمین سود یا بازگشت کامل اصل سرمایه ندارد. اگر معاملات مدیر حساب با زیان همراه شوند، ارزش سهم شما نیز ممکن است کاهش پیدا کند.
برای درک بهتر موضوع، سه سناریوی زیر را در نظر بگیرید.
| سرمایه اولیه | درصد افت سرمایه | ارزش باقیمانده | میزان زیان |
| ۱۰۰۰ دلار | ۱۰٪ | ۹۰۰ دلار | ۱۰۰ دلار |
| ۱۰۰۰ دلار | ۲۵٪ | ۷۵۰ دلار | ۲۵۰ دلار |
| ۱۰۰۰ دلار | ۵۰٪ | ۵۰۰ دلار | ۵۰۰ دلار |
این جدول نشان میدهد که میزان زیان فقط به سرمایه اولیه وابسته نیست؛ درصد افت نیز نقش تعیینکنندهای دارد، اگر ۱۰۰۰ دلار سرمایه گذاری کنید و ۵۰ درصد از ارزش آن را از دست بدهید، برای بازگشت به نقطه شروع به بازدهی ۱۰۰ درصدی روی ۵۰۰ دلار باقیمانده نیاز خواهید داشت.
این تفاوت از نظر مدیریت ریسک اهمیت زیادی دارد. جبران زیان، بهویژه پس از افتهای شدید، معمولاً دشوارتر از چیزی است که در نگاه اول به نظر میرسد.
نکته اجرایی: پیش از سرمایهگذاری، مشخص کنید چه میزان افت سرمایه را از نظر مالی و روانی میتوانید تحمل کنید. اگر کاهش ۲۰ درصدی ارزش سرمایه برنامه مالی شما را مختل میکند، انتخاب حسابی با سابقه افتهای ۳۰ یا ۴۰ درصدی، حتی با وجود بازدهی بالا، با محدودیتهای شما سازگار نیست. البته تعیین یک سقف افت قابلتحمل به تنهایی کافی نیست. باید بررسی کنید که مدیر حساب در عمل چگونه ریسک را کنترل میکند و آیا امکان توقف سرمایهگذاری یا خروج از حساب در شرایط موردنظر شما وجود دارد یا خیر.
روانشناسی مدیریت ریسک و کنترل تصمیمگیری | آموزش کنترل ریسک در ورتکس
۲. ریسک مدیر حساب و تصمیمهای معاملاتی اشتباه
در حساب PAMM، کیفیت تصمیمهای مدیر حساب یکی از مهم ترین عوامل مؤثر بر نتیجه سرمایهگذاری است.
یک مدیر ممکن است دانش تحلیل بازار داشته باشد، اما این موضوع به تنهایی توانایی مدیریت سرمایه را ثابت نمیکند. تحلیل درست بازار، اجرای مناسب معاملات و کنترل ریسک، مهارتهایی مرتبط اما متفاوت هستند.
برای مثال، مدیر حسابی را تصور کنید که جهت حرکت EUR/USD را بهدرستی پیشبینی میکند، اما حجم معامله را بیش از حد افزایش میدهد. اگر بازار پیش از حرکت در جهت مورد انتظار او، نوسان معکوس شدیدی داشته باشد، ممکن است حساب با افت قابل توجهی روبهرو شود. در چنین شرایطی، پیشبینی نهایی مدیر حتی میتواند درست از آب دربیاید، اما مدیریت نامناسب حجم معامله نتیجه مالی نامطلوبی ایجاد کند.
برخی از رفتارهایی که میتوانند نشانه ضعف در مدیریت حساب باشند عبارتاند از:
- افزایش حجم معاملات پس از چند معامله زیان ده برای جبران سریع زیان.
- باز نگه داشتن معاملات زیانده بدون برنامه مشخص برای خروج.
- تغییر مکرر روش معاملاتی بدون توضیح روشن.
- استفاده از حجمهای بسیار متفاوت در شرایط مشابه بازار.
- افزایش ناگهانی اهرم برای بالا بردن بازدهی کوتاهمدت.
- پنهان ماندن میزان افت سرمایه یا سابقه معاملات ناموفق.
- اتکا به چند معامله بزرگ برای ایجاد بخش عمده سود حساب.
وجود یکی از این موارد لزوماً به معنای نامناسب بودن قطعی حساب نیست، اما باید باعث بررسی دقیقتر شود برای ارزیابی مدیر، فقط به تعداد معاملات سودده توجه نکنید. نسبت سود و زیان، میانگین زیان، بیشترین افت سرمایه، ثبات حجم معاملات و رفتار او در دورههای نامساعد نیز اهمیت دارند. مدیری که در شرایط مساعد بازار سود خوبی ثبت میکند، لزوماً در زمان افزایش نوسانات نیز عملکرد قابل قبولی نخواهد داشت.
۳. ریسک اهرم بالا در سرمایهگذاری حساب PAMM
اهرم معاملاتی به معاملهگر اجازه میدهد با استفاده از وجه تضمین کمتر، موقعیتی بزرگ تر از سرمایه درگیر در معامله ایجاد کند. این ویژگی میتواند بازدهی معاملات را نسبت به سرمایه درگیر افزایش دهد، اما زیان را نیز تشدید میکند.
فرض کنید حسابی ۱۰۰۰ دلار سرمایه دارد و مدیر آن موقعیتی به ارزش ۲۰ هزار دلار روی یک دارایی ایجاد میکند. ارزش اسمی موقعیت برابر با ۲۰ برابر سرمایه حساب است. اگر قیمت دارایی به اندازه یک درصد در جهت نامطلوب حرکت کند، تغییر ارزش موقعیت تقریباً معادل ۲۰۰ دلار خواهد بود؛ یعنی حدود ۲۰ درصد سرمایه حساب، پیش از در نظر گرفتن هزینههای معامله و سایر عوامل.
این مثال ساده نشان میدهد که حرکت نسبتاً کوچک بازار میتواند اثر بزرگی بر سرمایه داشته باشد با این حال، باید توجه داشت که اهرم اسمی حساب به تنهایی میزان ریسک واقعی را مشخص نمیکند. برای ارزیابی دقیق تر باید اندازه موقعیتها، فاصله حد ضرر، دارایی های معامله شده، همبستگی معاملات و میزان سرمایه واقعاً در معرض زیان بررسی شوند. دو مدیر ممکن است هر دو از اهرم ۱:۱۰۰ استفاده کنند، اما به دلیل تفاوت در حجم معاملات و میزان استفاده از موجودی حساب، ریسک واقعی کاملاً متفاوتی داشته باشند.
برای مثال:
- مدیر اول فقط بخش کوچکی از ظرفیت حساب را درگیر میکند و برای معاملات خود محدودیت زیان دارد.
- مدیر دوم بخش بزرگی از سرمایه را در چند موقعیت هم جهت قرار میدهد و حد ضرر مشخصی ندارد.
صرف مشاهده اهرم یکسان، این دو حساب را همسطح نمیکند.
راهکار کاهش ریسک: پیش از انتخاب حساب PAMM، بررسی کنید که مدیر چگونه اندازه موقعیتها را تعیین میکند، در چه شرایطی حجم معاملات را کاهش میدهد و آیا سابقه استفاده از اهرم بالا در دورههای پرنوسان دارد یا خیر. اگر اطلاعات مربوط به این موارد در دسترس نیست، نمیتوان صرفاً بر اساس بازدهی گذشته درباره سطح ریسک حساب قضاوت کرد.
اهرم در معاملات چیست؟ نحوه محاسبه (Leverage) و بررسی خطرات آن
۴. ریسک افت سرمایه و بازگشت دشوار از زیان
یکی از معیارهای مهم برای ارزیابی حساب PAMM، افت سرمایه یا Drawdown است. افت سرمایه معمولاً کاهش ارزش حساب از یک نقطه اوج قبلی تا یک نقطه کف بعدی را نشان میدهد. این معیار کمک میکند مشخص شود سرمایهگذار در دورههای نامساعد چه میزان کاهش ارزش را تجربه کرده است.
فرض کنید ارزش حسابی در ابتدا ۱۰ هزار دلار باشد. این حساب پس از مدتی به ۱۲ هزار دلار میرسد، اما سپس ارزش آن به ۹ هزار دلار کاهش پیدا میکند افت سرمایه از اوج ۱۲ هزار دلاری تا کف ۹ هزار دلاری برابر است با:
افت سرمایه = (ارزش اوج − ارزش کف) ÷ ارزش اوج × ۱۰۰
در این مثال:
(۱۲٬۰۰۰ − ۹٬۰۰۰) ÷ ۱۲٬۰۰۰ × ۱۰۰ = ۲۵٪
بنابراین، افت سرمایه از نقطه اوج تا کف برابر با ۲۵ درصد است این عدد را نباید با کاهش سرمایه از نقطه شروع اشتباه گرفت. حساب در پایان این دوره ۱۰ درصد کمتر از سرمایه اولیه ارزش دارد، اما افت آن از اوج ثبتشده ۲۵ درصد بوده است این تفاوت برای ارزیابی رفتار حساب اهمیت دارد.
۵. ریسک پنهان بودن زیانهای شناور
یکی از خطاهای رایج هنگام بررسی حسابهای مدیریت شده، توجه صرف به موجودی حساب یا سود ثبتشده است.
در معاملات اهرمی، تفاوت میان Balance و Equity اهمیت دارد.
- Balance: موجودی حساب پس از ثبت سود و زیان معاملات بستهشده و سایر تعدیلات.
- Equity: ارزش لحظهای حساب با در نظر گرفتن سود و زیان شناور معاملات باز و سایر اجزای مربوط به ارزش حساب.
فرض کنید موجودی یک حساب ۱۰ هزار دلار است، اما مدیر معاملاتی باز دارد که در مجموع ۱۵۰۰ دلار زیان شناور ایجاد کردهاند.
در این وضعیت، ارزش تقریبی حساب پیش از سایر تعدیلات برابر با ۸۵۰۰ دلار است، نه ۱۰ هزار دلار.
اگر فقط موجودی حساب یا سود معاملات بسته شده بررسی شود، ممکن است تصویر ناقصی از وضعیت واقعی سرمایه به دست آید.
این موضوع به ویژه زمانی اهمیت پیدا میکند که مدیر معاملات زیانده را برای مدت طولانی باز نگه میدارد. ممکن است نمودار سود ثبتشده همچنان مطلوب به نظر برسد، در حالی که حساب در معرض زیان شناور قابل توجهی قرار دارد.
البته وجود زیان شناور به تنهایی نشانه رفتار نادرست نیست؛ بسیاری از روشهای معاملاتی دورههایی از زیان شناور را تجربه میکنند. مسئله اصلی، اندازه این زیان نسبت به سرمایه، ساختار معاملات و برنامه مدیریت ریسک است.
پیش از سرمایهگذاری، بررسی کنید که آیا گزارشهای حساب، ارزش لحظهای سرمایه و وضعیت معاملات باز را نیز نشان میدهند یا فقط سود و زیان نهایی معاملات بسته شده را گزارش میکنند.
اگر اطلاعات مربوط به معاملات باز در دسترس نیست، ارزیابی دقیق ریسک دشوارتر خواهد بود.
۶. ریسک استراتژیهای جبران زیان و مارتینگل
برخی از استراتژیهای معاملاتی پس از زیان، حجم معامله بعدی را افزایش میدهند تا در صورت موفقیت معامله بعدی، بخشی از زیان قبلی جبران شود. مارتینگل یکی از شناخته شده ترین نمونههای این رویکرد است. برای مثال، فرض کنید معاملهگری با حجم مشخص وارد معامله میشود. پس از زیان، حجم معامله بعدی را دو برابر میکند. اگر معامله دوم نیز زیانده باشد، ممکن است حجم معامله سوم را دوباره افزایش دهد این روش میتواند در برخی دورهها سودهای کوچک و متوالی ایجاد کند، اما در صورت ادامه حرکت نامطلوب بازار، زیان انباشته و نیاز به وجه تضمین افزایش پیدا میکند.
برای روشن شدن موضوع، فرض کنید یک استراتژی با افزایش متوالی حجم معاملات اجرا میشود:
| مرحله | حجم نسبی معامله | زیان تجمعی در صورت تداوم زیان |
| معامله اول | ۱ واحد | ۱ واحد |
| معامله دوم | ۲ واحد | ۳ واحد |
| معامله سوم | ۴ واحد | ۷ واحد |
| معامله چهارم | ۸ واحد | ۱۵ واحد |
| معامله پنجم | ۱۶ واحد | ۳۱ واحد |
این جدول صرفاً یک مثال ساده از افزایش حجم پس از زیان است و هزینههای معامله یا تفاوت فاصله حد ضررها را در نظر نمیگیرد با این حال، یک نکته را به خوبی نشان میدهد: افزایش متوالی حجم میتواند میزان سرمایه در معرض زیان را با سرعت زیادی بالا ببرد. در حساب PAMM، چنین رویکردی ممکن است برای مدتی نمودار سودآوری نسبتاً آرامی ایجاد کند، اما در یک دوره نامساعد بازار افت سرمایه شدیدی به وجود آورد.
برای شناسایی این ریسک، به موارد زیر توجه کنید:
- آیا حجم معاملات پس از زیان افزایش پیدا میکند؟
- آیا مدیر معاملات زیانده را با معاملات جدید و بزرگتر پوشش میدهد؟
- آیا تعداد معاملات باز در یک جهت بهسرعت افزایش مییابد؟
- آیا افت سرمایه ناگهان و پس از یک دوره طولانی سودهای کوچک رخ میدهد؟
- آیا در گزارش معاملات، روش مشخصی برای محدود کردن زیان نهایی وجود دارد؟
هیچ یک از این نشانهها به تنهایی اثبات قطعی استفاده از مارتینگل نیستند. برای نتیجه گیری باید سابقه معاملات، تغییرات حجم و ساختار استراتژی بررسی شود. اگر روش مدیریت ریسک مدیر شفاف نیست، بهتر است بازدهی ظاهراً پایدار را معادل ریسک پایین در نظر نگیرید.
۷. ریسک نقدشوندگی و محدودیت برداشت سرمایه
سرمایه گذاری در حساب PAMM همیشه به این معنا نیست که بتوانید در هر لحظه و بدون محدودیت سرمایه خود را خارج کنید. بسته به بروکر، پلتفرم و شرایط قرارداد، ممکن است برداشت یا کاهش سهم سرمایه گذاری به زمان مشخصی وابسته باشد. برخی ساختارها نیز برای تسویه معاملات باز، محاسبه سود و زیان یا ثبت درخواست خروج محدودیت هایی دارند.
برای مثال، فرض کنید در شرایط عادی بازار قصد خروج از حساب را دارید، اما سازوکار پلتفرم اجازه برداشت فوری نمیدهد. اگر هم زمان بازار وارد یک دوره پرنوسان شود، ارزش سرمایه شما ممکن است پیش از تکمیل فرایند خروج تغییر کند.
پیش از سرمایهگذاری باید به این پرسشها پاسخ دهید:
۱. آیا امکان برداشت وجه در هر زمان وجود دارد؟
۲. آیا درخواست خروج در ساعات مشخصی پردازش میشود؟
۳. اگر معاملات باز وجود داشته باشند، چه اتفاقی برای آنها میافتد؟
۴. آیا برای برداشت، حداقل مبلغ یا دوره انتظار تعیین شده است؟
۵. هزینههای برداشت یا خروج از حساب چقدر است؟
۶. در صورت اختلال پلتفرم یا بروکر، فرایند پیگیری دارایی چگونه خواهد بود؟
۷. آیا قرارداد درباره شرایط خروج در زمان نوسانات شدید توضیح روشنی دارد؟
پاسخ این پرسشها باید از مستندات رسمی پلتفرم و قرارداد مربوط به حساب به دست آید، نه صرفاً از توضیحات تبلیغاتی مدیر.
راهکار کاهش ریسک: فقط سرمایهای را وارد حساب PAMM کنید که با توجه به شرایط برداشت و محدودیتهای احتمالی آن، برای تعهدات کوتاهمدت شما ضروری نباشد. این توصیه به معنای آن نیست که سرمایه گذاری بلندمدت همیشه مناسب تر است؛ بلکه هدف، هماهنگ کردن افق سرمایهگذاری با شرایط واقعی دسترسی به وجه است.
۸. ریسک بروکر، پلتفرم و طرف مقابل
حتی اگر مدیر حساب از نظر معاملاتی توانمند باشد، کیفیت و شرایط بروکر یا پلتفرم نیز بر نتیجه سرمایهگذاری اثر میگذارد. در بازارهای اهرمی، هزینههای معاملاتی، کیفیت اجرای سفارش، لغزش قیمت و شرایط نقدشوندگی میتوانند نتیجه نهایی معاملات را تغییر دهند. برای مثال، یک استراتژی کوتاهمدت ممکن است در شرایط عادی بازار عملکرد مناسبی داشته باشد، اما هنگام انتشار اخبار اقتصادی مهم با افزایش اسپرد و لغزش قیمت روبه رو شود.
اگر روش معاملاتی به ورود و خروج سریع وابسته باشد، این تفاوتها میتوانند بر بازدهی و میزان زیان اثر بگذارند. علاوه بر این، باید وضعیت حقوقی و عملیاتی ارائه دهنده خدمات نیز بررسی شود. در صورت بروز اختلاف، اختلال برداشت یا مشکلات مالی بروکر، شرایط دسترسی به سرمایه به مقررات، قراردادها و حوزه قضایی مربوط بستگی دارد.
برای بررسی این ریسک، موارد زیر اهمیت دارند:
- هویت حقوقی و محل ثبت شرکت ارائهدهنده خدمات.
- وضعیت مجوزها و امکان راستیآزمایی آنها از منابع رسمی.
- شرایط نگهداری و تفکیک دارایی مشتریان، در صورت وجود.
- مقررات برداشت، انتقال و خاتمه سرمایهگذاری.
- هزینههای معاملاتی و شرایط اجرای سفارش.
- سازوکار رسیدگی به شکایت و حل اختلاف.
- محدودیتها یا هشدارهای حقوقی مربوط به کشور محل اقامت سرمایهگذار.
داشتن مجوز یا سابقه فعالیت طولانی، به تنهایی تضمین نمیکند که سرمایه گذار هیچ زیانی نخواهد دید. همچنین مقررات و حمایتهای قانونی ممکن است از یک کشور یا نوع حساب به کشور و حساب دیگر متفاوت باشند. به همین دلیل، باید شرایط واقعی خدماتی را بررسی کنید که قرار است از آن استفاده کنید.
نقش کارگزار در معاملات چیست؟ راهنمای انتخاب بروکر برای معاملهگران
چگونه ریسک سرمایهگذاری در حساب PAMM را کاهش دهیم؟

هیچ روش معتبری نمیتواند تمام ریسکهای حساب PAMM را حذف کند. با این حال، میتوان با انتخاب آگاهانه، محدود کردن میزان سرمایه در معرض خطر و بررسی منظم عملکرد، از برخی خطاهای قابل پیشگیری اجتناب کرد.
۱. مبلغ سرمایهگذاری را بر اساس توان مالی تعیین کنید
میزان سرمایهگذاری باید با وضعیت مالی، تعهدات و تحمل زیان شما هماهنگ باشد.
برای مثال، اگر ۱۰ هزار دلار پسانداز دارید و بخش عمده آن برای هزینههای ضروری، مخارج پیشبینی نشده یا تعهدات کوتاه مدت لازم است، اختصاص بخش بزرگی از آن به یک حساب PAMM پرریسک میتواند وضعیت مالی شما را آسیب پذیر کند. در مقابل، فردی که منابع مالی متنوع تر و افق زمانی متفاوتی دارد، ممکن است ظرفیت تحمل زیان بیشتری داشته باشد.
هیچ درصد ثابتی برای همه افراد مناسب نیست. تعیین مبلغ سرمایه گذاری باید بر اساس شرایط واقعی هر فرد انجام شود. یک اصل مهم این است که سرمایهای را که برای هزینههای ضروری زندگی یا تعهدات قطعی نیاز دارید، در معرض ریسک غیرضروری قرار ندهید. همچنین نباید فرض کنید که سرمایه گذاری در حساب PAMM صرفاً به دلیل مدیریت شدن توسط شخص دیگری، جایگزین کم ریسکی برای نگهداری وجه نقد است.
۲. تمام سرمایه را به یک مدیر اختصاص ندهید
تمرکز سرمایه روی یک مدیر یا یک استراتژی میتواند وابستگی شما به تصمیمهای یک نفر را افزایش دهد. فرض کنید ۶۰۰۰ دلار سرمایه قابل سرمایهگذاری دارید. اگر تمام مبلغ را به حسابی اختصاص دهید که فقط روی یک دارایی یا یک روش معاملاتی تمرکز دارد، عملکرد همان حساب نقش تعیینکنندهای در نتیجه کلی شما خواهد داشت.
در صورت وجود چند گزینه مناسب و پس از ارزیابی مستقل آنها، توزیع سرمایه ممکن است به کاهش تمرکز ریسک کمک کند. با این حال، تعداد بیشتر حسابها به تنهایی به معنای تنوع بخشی مؤثر نیست اگر چند مدیر از استراتژیهای مشابه استفاده کنند، معاملات هم جهت داشته باشند یا همگی به یک عامل بازار وابسته باشند، ممکن است در شرایط نامساعد همزمان زیان کنند.
بنابراین، تنوعبخشی باید بر اساس تفاوت واقعی منابع ریسک انجام شود، نه صرفاً تعداد حسابها همچنین تقسیم سرمایه میان چند حساب، ریسکهای مشترک مربوط به یک بروکر یا پلتفرم را لزوماً از بین نمیبرد.
۳. برای افت سرمایه، آستانه بررسی و اقدام تعریف کنید
پیش از شروع سرمایهگذاری، مشخص کنید چه میزان افت سرمایه باید باعث بازبینی تصمیم شما شود.
برای مثال، ممکن است تصمیم بگیرید که پس از افت ۱۰ درصدی، گزارش معاملات را بررسی کنید و در صورت رسیدن افت به ۲۰ درصد، درباره ادامه سرمایهگذاری تصمیم تازهای بگیرید.
این اعداد صرفاً نمونهای برای توضیح فرایند هستند و نباید بهعنوان آستانه مناسب برای همه حسابها یا سرمایهگذاران در نظر گرفته شوند.
مهم این است که تصمیم شما از قبل مشخص باشد و در زمان فشار روانی، فقط بر اساس امید به بازگشت بازار تغییر نکند.
در طراحی این چارچوب باید چند موضوع را در نظر بگیرید:
- افت سرمایه نسبت به کدام نقطه محاسبه میشود؟
- آیا افت بر اساس Equity اندازهگیری میشود یا فقط معاملات بستهشده؟
- آیا امکان کاهش سهم یا خروج از حساب وجود دارد؟
- هزینهها و محدودیتهای خروج چیست؟
- چه شواهدی برای ادامه اعتماد به مدیر لازم است؟
- در چه شرایطی، حتی با وجود احتمال بازگشت بازار، ادامه سرمایهگذاری توجیهپذیر نیست؟
آستانه بررسی بهتنهایی جلوی زیان را نمیگیرد. ممکن است ارزش حساب در فاصله دو بررسی از حد موردنظر عبور کند یا خروج از حساب با تأخیر انجام شود.
بنابراین، این چارچوب باید در کنار بررسی ساختار معاملاتی و محدودیتهای عملیاتی حساب قرار بگیرد.
۴. عملکرد حساب را به صورت دورهای بررسی کنید
پس از سرمایهگذاری، نباید بررسی ریسک را کنار بگذارید. حتی اگر حساب در ابتدا عملکرد مناسبی داشته باشد، شرایط بازار و روش معاملاتی مدیر ممکن است تغییر کنند. برای پایش حساب، میتوانید در فواصل زمانی مشخص این شاخصها را ثبت کنید:
| شاخص | هدف از بررسی |
| بازدهی دورهای | مشاهده روند سود و زیان |
| بیشترین افت سرمایه | ارزیابی شدت افت از نقطه اوج |
| ارزش لحظهای حساب | بررسی وضعیت سرمایه با احتساب معاملات باز |
| حجم معاملات | شناسایی تغییرات غیرعادی در میزان ریسک |
| تعداد معاملات باز | بررسی تمرکز و انباشت موقعیتها |
| هزینهها و کارمزدها | محاسبه اثر هزینهها بر نتیجه نهایی |
| تغییرات استراتژی | تشخیص فاصله عملکرد واقعی از روش اعلامشده |
| شرایط برداشت | بررسی امکان دسترسی به سرمایه در زمان نیاز |
بهتر است معیارها و فاصله زمانی بررسی را متناسب با روش معاملاتی و شرایط قرارداد انتخاب کنید. برای مثال، بررسی یک حساب با معاملات بلندمدت ممکن است با بررسی حسابی که معاملات بسیار کوتاهمدت دارد، یکسان نباشد. در هر دو حالت، هدف اصلی حفظ شفافیت درباره وضعیت سرمایه و شناسایی تغییرات مهم است.
روانشناسی عملکرد معاملهگری
۵. پیش از افزایش سرمایه، دوباره ارزیابی کنید
اگر یک حساب PAMM در ماههای ابتدایی عملکرد مثبتی ثبت کند، ممکن است وسوسه شوید مبلغ بیشتری به آن اختصاص دهید. اما سودآوری اخیر بهتنهایی دلیل کافی برای افزایش سرمایه نیست.
پیش از افزایش مبلغ، بررسی کنید که:
- عملکرد حساب همچنان با روش معاملاتی اعلامشده سازگار است.
- میزان افت سرمایه و نوسانات آن قابل درک است.
- مدیر حساب در دورههای نامساعد رفتار متفاوت و پرریسکی نشان نداده است.
- اطلاعات حساب همچنان شفاف و قابلراستیآزمایی است.
- شرایط مالی شما نسبت به زمان سرمایهگذاری اولیه تغییر نکرده است.
- تمرکز سرمایه در یک حساب بیش از حد افزایش نمییابد.
افزایش سرمایه باید نتیجه یک ارزیابی جدید باشد، نه صرفاً واکنش به سود گذشته.
۶. برای خروج از حساب، فقط به نقطه سر به سر فکر نکنید
یکی از خطاهای رفتاری رایج این است که سرمایهگذار پس از زیان، تصمیم میگیرد فقط زمانی از حساب خارج شود که ارزش سرمایه دوباره به نقطه شروع برسد. این تصمیم ممکن است بدون توجه به تغییر شرایط بازار یا عملکرد مدیر گرفته شود. فرض کنید ۵۰۰۰ دلار سرمایه گذاری کردهاید و ارزش حساب به ۴۰۰۰ دلار کاهش پیدا کرده است. در این شرایط، ممکن است به این نتیجه برسید که باید صبر کنید تا حساب دوباره به ۵۰۰۰ دلار برسد.
اما برای تصمیم گیری درباره ادامه سرمایهگذاری باید پرسید: آیا اطلاعات جدیدی درباره کیفیت استراتژی، مدیریت ریسک یا شرایط بازار وجود دارد که ادامه سرمایهگذاری را توجیه کند؟ صرفاً پایینتر بودن ارزش حساب از نقطه شروع، دلیل کافی برای ادامه یا توقف سرمایهگذاری نیست.
تصمیم باید بر اساس وضعیت فعلی حساب، اطلاعات قابلدسترس، شرایط مالی و هزینههای احتمالی خروج گرفته شود. همچنین باید از این تصور پرهیز کنید که بازار الزاماً به نقطه قبلی بازمیگردد یا مدیر حساب حتماً زیان گذشته را جبران خواهد کرد.
مثال عملی: مقایسه دو حساب PAMM با ریسک متفاوت
برای جمع بندی معیارهای ارزیابی، دو حساب فرضی را در نظر بگیرید که هر دو در یک دوره مشخص سود مثبت ثبت کردهاند.
| معیار | حساب A | حساب B |
| سرمایه اولیه فرضی | ۵۰۰۰ دلار | ۵۰۰۰ دلار |
| بازدهی دوره بررسی | ۱۸٪ | ۳۵٪ |
| سود ثبتشده | ۹۰۰ دلار | ۱۷۵۰ دلار |
| بیشترین افت سرمایه تاریخی | ۹٪ | ۳۲٪ |
| مدت سابقه | ۲۴ ماه | ۱۰ ماه |
| شفافیت اطلاعات معاملات | مناسب | محدود |
| تغییرات حجم معاملات | نسبتاً باثبات | افزایشهای مقطعی شدید |
| وضعیت اطلاعات کارمزد | روشن | نیازمند بررسی بیشتر |
در این مثال، حساب B سود بیشتری ثبت کرده است. با این حال، افت سرمایه بالاتر، سابقه کوتاهتر و محدودیت اطلاعات، ارزیابی ریسک آن را دشوارتر میکنند. حساب A نیز بدون ریسک نیست. سابقه مناسب و افت سرمایه پایینتر، تضمین نمیکنند که در آینده زیان شدیدی رخ ندهد.
نکته اصلی این مقایسه آن است که انتخاب حساب نباید صرفاً بر اساس بیشترین درصد سود انجام شود. سرمایهگذار باید بررسی کند که بازدهی چگونه ایجاد شده، برای رسیدن به آن چه میزان ریسک پذیرفته شده و اطلاعات موجود تا چه اندازه امکان قضاوت درباره کیفیت مدیریت سرمایه را فراهم میکنند. در عمل، ممکن است هیچ یک از دو حساب با شرایط مالی یا سطح تحمل ریسک شما سازگار نباشند. کنار گذاشتن یک گزینه نامناسب نیز بخشی از تصمیم گیری حرفهای است.
چکلیست نهایی ارزیابی ریسک حساب PAMM

پیش از اختصاص سرمایه به یک حساب PAMM و برای کاهش ریسک سرمایهگذاری در حساب PAMM، موارد زیر را بررسی کنید.
اطلاعات و سابقه حساب
- سابقه معاملاتی قابلراستیآزمایی در دسترس است.
- بازدهی در کنار افت سرمایه بررسی شده است.
- اطلاعات مربوط به معاملات باز و زیان شناور قابلدسترسی است.
- تغییرات حجم معاملات در دورههای مختلف بررسی شده است.
- عملکرد حساب در دورههای نامساعد بازار قابلبررسی است.
مدیریت ریسک
- روش تعیین حجم معاملات مشخص است.
- نحوه استفاده از اهرم قابلبررسی است.
- رفتار مدیر پس از زیانهای متوالی بررسی شده است.
- نشانههای احتمالی افزایش تصاعدی حجم معاملات ارزیابی شدهاند.
- میزان افت سرمایه با توان مالی شما سازگار است.
شرایط سرمایهگذاری
- هویت و وضعیت حقوقی ارائهدهنده خدمات بررسی شده است.
- شرایط برداشت و خروج از حساب مشخص است.
- ساختار کارمزدها و هزینهها روشن است.
- قرارداد و شرایط تخصیص سود و زیان مطالعه شدهاند.
- مبلغ سرمایهگذاری به تعهدات مالی ضروری وابسته نیست.
برنامه پایش سرمایه
- شاخصهای بررسی دورهای مشخص شدهاند.
- آستانههای بازبینی تصمیم از قبل تعیین شدهاند.
- شرایط ادامه یا توقف سرمایهگذاری تعریف شدهاند.
- تصمیم برای افزایش سرمایه به ارزیابی مجدد وابسته است.
- برای شرایط غیرعادی بازار، برنامه مشخصی وجود دارد.
چک لیستی ۱۰ موردی دقیقاً برای همین کار توسط تیم ورتکس ساخته شده است.
معامله گرانی که حساب خود را رشد می دهند، قبل از هر پوزیشن، میدان را تحت کنترل میگیرند.
با استفاده آن میتوانید:
- ورودهای احساسی را متوقف کنید.
- ریسک را تحت فرمان خودتان در بیاورید.
- فقط معاملاتی را باز کنید که شایسته شما هستند.
اگر آماده اید کنترل را به دست بگیرید، و تمایل به دریافت این چکلیست حرفه ای هستید اینجا کلیک کنید.
جمعبندی: در PAMM، بازدهی را بدون ریسک آن ارزیابی نکنید

در پایان، ریسک سرمایهگذاری در حساب PAMM را هرگز بدون ارزیابی مستند نپذیرید. از دست دادن اصل سرمایه، تصمیمهای اشتباه مدیر، اهرم بالا، افت سرمایه شدید، زیانهای شناور، استراتژیهای جبران زیان، محدودیت برداشت و ریسکهای مربوط به بروکر، از مهمترین عواملی هستند که باید پیش از سرمایهگذاری بررسی شوند.
برای کاهش این ریسکها، لازم است سابقه حساب را به صورت مستند ارزیابی کنید، بازدهی را در کنار افت سرمایه بسنجید، ساختار هزینهها و برداشت را بشناسید و مبلغ سرمایهگذاری را با شرایط مالی خود هماهنگ کنید. هیچ معیار واحدی نمیتواند کیفیت یک حساب PAMM را به طور کامل مشخص کند. درصد سود، سابقه معاملاتی، نسبتهای بازدهی به ریسک و میزان افت سرمایه، هرکدام بخشی از تصویر را نشان میدهند.
تصمیم آگاهانه زمانی شکل میگیرد که بدانید چه میزان سرمایه در معرض خطر است، این خطر از کجا ناشی میشود و در صورت تغییر شرایط چه گزینههایی در اختیار دارید.
منابع:
startrader | forexfactory
سؤالات متداول درباره ریسکهای حساب PAMM
آیا سرمایهگذاری در حساب PAMM ریسک دارد؟
بله. ریسک سرمایهگذاری در حساب PAMM شامل زیان معاملاتی، افت سرمایه، استفاده نامناسب از اهرم، تصمیمهای اشتباه مدیر و محدودیتهای برداشت است.
آیا امکان از دست دادن تمام سرمایه در حساب PAMM وجود دارد؟
بله، بسته به شرایط بازار، میزان اهرم، ساختار معاملات و شرایط قرارداد، احتمال از دست رفتن بخش عمده یا تمام سرمایه وجود دارد. میزان دقیق ریسک به ویژگیهای حساب و شرایط اجرایی آن وابسته است.
چگونه ریسک حساب PAMM را قبل از سرمایهگذاری بررسی کنیم؟
سابقه معاملاتی، بیشترین افت سرمایه، میزان اهرم، نحوه تعیین حجم معاملات، زیانهای شناور، ساختار کارمزد و شرایط برداشت را بررسی کنید. همچنین باید مطمئن شوید که اطلاعات حساب تا حد امکان شفاف و قابلراستیآزمایی هستند.
آیا بیشترین سود، بهترین معیار برای انتخاب حساب PAMM است؟
خیر. بازدهی باید در کنار افت سرمایه، مدت سابقه، ثبات روش معاملاتی و کیفیت اطلاعات بررسی شود. حسابی که سود بیشتری ثبت کرده است، ممکن است برای رسیدن به آن بازدهی ریسک بسیار بالاتری پذیرفته باشد.